

個人事業主から法人化(法人成り)を検討する際、多くの経営者が気になるのが「社会保険料の負担がどう変わるか」という点です。
個人事業主のままいるよりも、法人は社会保険の加入が義務付けられるため、負担が増えるイメージを持つ人が多いでしょう。しかし、単に「高くなる・安くなる」だけでなく、仕組みや保障内容、節税効果に大きな違いがあります。
この記事では、個人事業主と法人の社会保険料の違いや、負担額を比較する際のポイントを分かりやすく解説します。
まずは、加入する保険の種類と仕組みの根本的な違いを見ておきましょう。
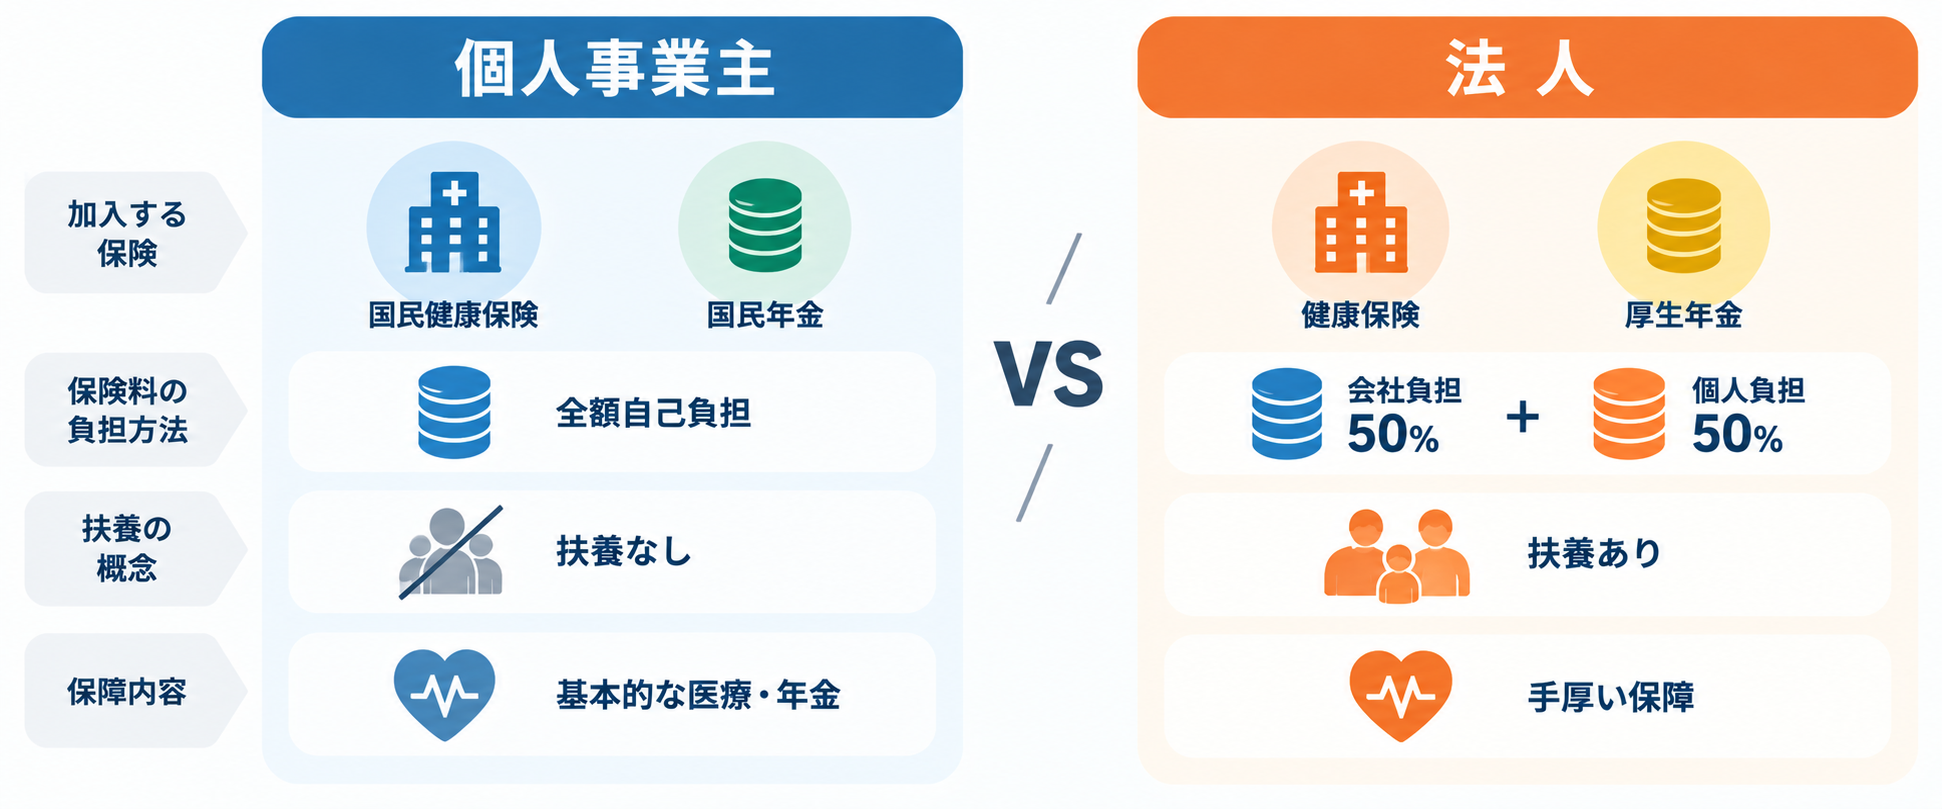
| 項目 | 個人事業主の場合 | 法人の場合(法人化後) |
| 加入する保険 | 国民健康保険・国民年金 | 健康保険(協会けんぽ等)・厚生年金 |
| 加入の義務 | 原則全員加入(※従業員は条件付き) | 社長1人の会社(一人社長)でも強制加入 |
| 保険料の負担方法 | 全額自己負担 | 会社と個人で「折半(50%ずつ)」 |
| 扶養の概念 | なし(家族それぞれが加入) | あり(収入要件を満たす家族は保険料無料) |
| 保障内容 | 基本的な医療・老齢年金のみ | 手厚い(傷病手当金、厚生年金の上乗せなど) |
① 算定方法と負担の仕組み
国民健康保険料は「前年の所得」に応じて自治体ごとに計算されます。所得が増えるほど保険料も増えていく仕組みです。国民年金は所得に関係なく「定額」です。
役員報酬(毎月の給与)の金額をもとに決定される「標準報酬月額」をベースに計算されます。また、最大の特徴は保険料を会社と個人で半分ずつ折半する点にあります。
② 「一人社長」でも加入は必須
「従業員を雇わず、自分一人だけだから個人事業主のままと同じように国民健康保険でいけるのでは?」と考える方もいますが、それは誤りです。
法人である以上、たとえ社長1人の会社(マイクロ法人)であっても、健康保険と厚生年金の適用事業所となり、加入が義務付けられています。
③ 家族を扶養に入れられるメリット
個人事業主の国民健康保険には「扶養」という概念がなく、家族それぞれに保険料がかかります。
一方、法人の健康保険には被扶養者の制度があるため、一定の収入未満の配偶者や子どもを扶養に入れれば、家族が増えても社会保険料が追加で高くなることはありません。家族がいる人にとっては、ここで大きく負担が逆転するケースもあります。
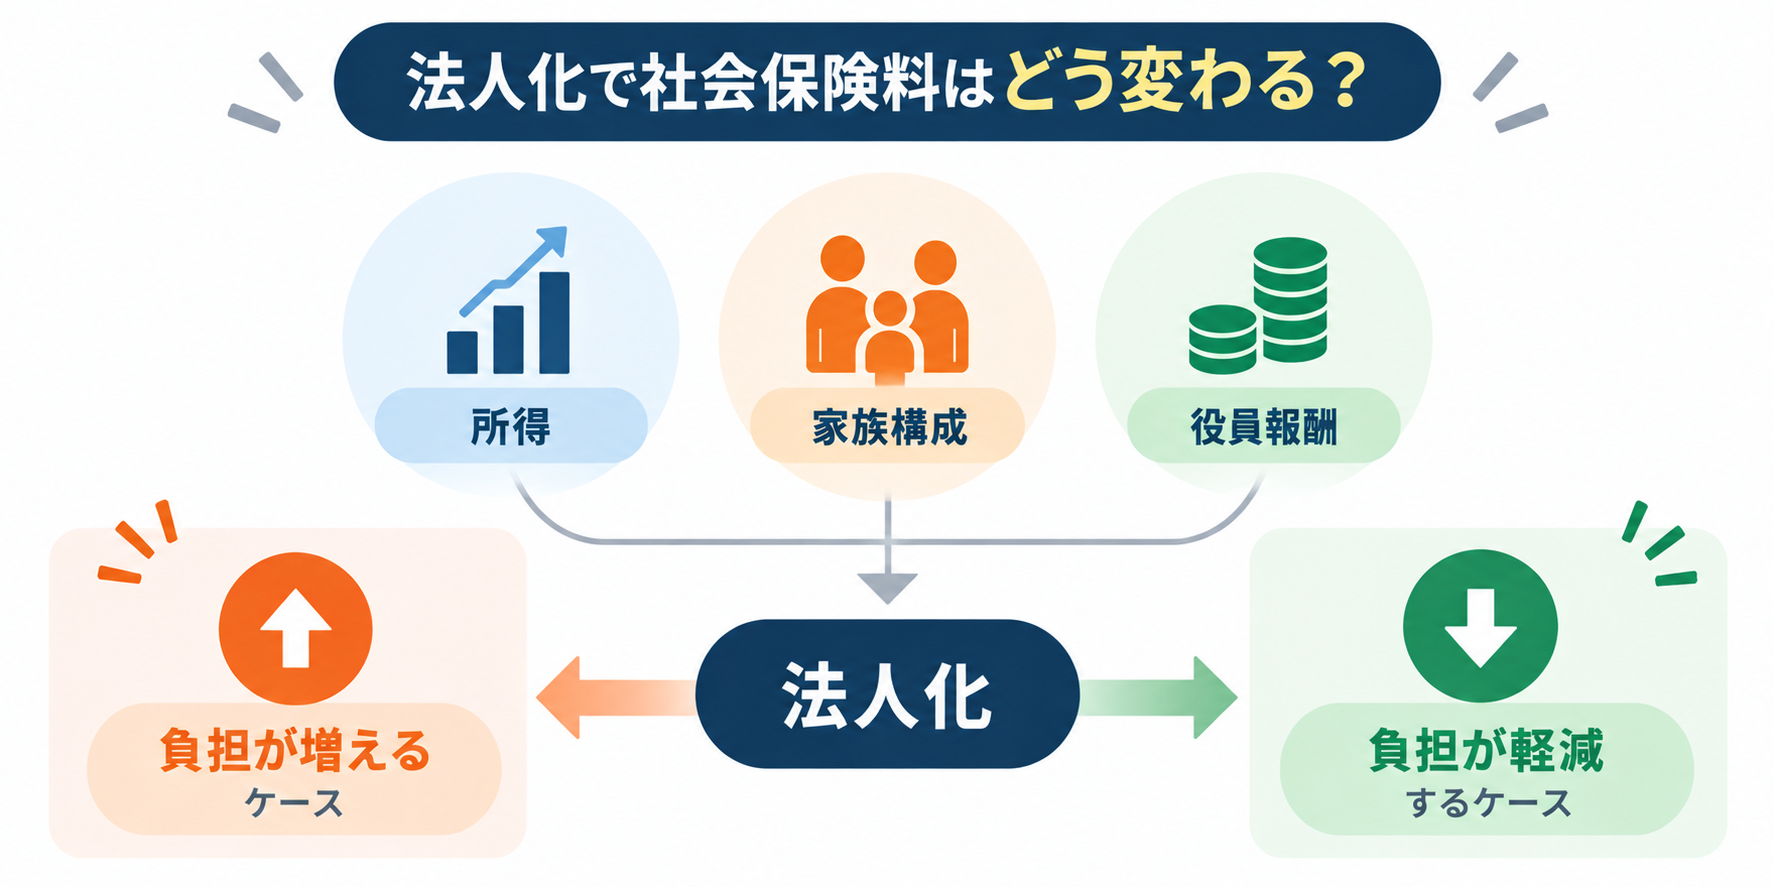
結論から言うと、「利益(所得)の額」や「家族構成」「役員報酬の設定」によってどちらが得になるかが大きく変わります。
金銭的な負担額の比較も重要ですが、法人化して健康保険・厚生年金に切り替えることには、以下のような大きなメリットもあります。
法人化に伴う社会保険料の変更は、会社のキャッシュフローや個人の手取り額に直結する重要な問題です。一般的には、「利益が一定ライン(目安として所得500万〜800万円以上など)を超えたとき」や「家族を扶養に入れたいとき」が法人化を検討する良いタイミングと言われています。
自社の売上や役員報酬の設定によって最適なバランスは異なるため、実際のシミュレーションについては、税理士などの専門家に一度相談してみることをおすすめします。
事業の売上が伸びてきて、そろそろ法人化を視野に入れたいとお考えですか? 現在の売上や従業員数など、具体的な状況を教えていただければ、さらに踏み込んだシミュレーションの考え方をお伝えできます。